

1. Introdução
Neste estudo preliminar não se pretende esgotar todas as variáveis envolvidas no processo de comércio exterior. Seria temerário fazer isso, pois, dependendo do tipo, tamanho e volume de operação; do produto ou serviço; da constituição e tamanho da empresa; e dos regimes tributários adotados no Brasil e Paraguai, as variáveis podem mudar completamente.
O estudo avalia as condicionantes passíveis de nivelamento entre os países envolvidos, tais como: impostos sobre a renda, comercialização e carga trabalhista (encargos sociais e provisões legais).
Para o estudo foi usado como referência uma empresa do ramo de comércio varejista, um produto sem restrições para importação e uma alíquota de 18% de Imposto de Importação, 10% de margem de lucro no Paraguai, como provisões trabalhistas no Brasil: 13º salário, férias, 1/3 constitucional sobre férias, multa de 40% sobre FGTS, aviso prévio indenizado e salário, acúmulo de função ou salário substituição para o funcionário que cobrir quem estiver em férias.
2. A Indústria Maquiladora
A indústria maquiladora é um modelo de produção em que empresas levam parte da fabricação ou montagem de seus produtos para países onde os custos são menores. Isso acontece porque esses países podem oferecer vantagens como mão de obra mais barata, incentivos fiscais e menores custos para manter as operações.
O México é um dos principais exemplos desse modelo, principalmente por estar próximo dos Estados Unidos. Porém, as maquiladoras também existem em outros países, como Paraguai, Vietnã, Tailândia e Filipinas. Esse modelo ajuda as empresas a diminuir seus custos e se tornarem mais competitivas no mercado. Por outro lado, também recebe algumas críticas, principalmente por causa dos salários mais baixos e da alta rotatividade dos trabalhadores. De modo geral, a indústria maquiladora é uma estratégia usada pelas empresas para tornar a produção mais barata e eficiente.
3. O Regime de Maquila
Em 1997, o Paraguai criou a Lei nº 1.064/97, “De la Industria Maquiladora de Exportación”. Mais tarde, em 2025, essa legislação foi modernizada pela Lei nº 7.547/25, “Del Régimen de Maquila”, que posteriormente foi regulamentada pelo Decreto nº 5.714/26.
A legislação visa promover o estabelecimento e regular as operações de empresas maquiladoras para que se dediquem total ou parcialmente à execução de um contrato assinado com uma empresa domiciliada no exterior, para realizar processos industriais ou de serviços, incorporando mão de obra e outros recursos paraguaios, destinados à transformação, elaboração, reparação ou montagem de bens de origem estrangeira importados temporariamente para esse fim, visando à sua reexportação posterior ou à prestação de serviços destinados a ser utilizados no exterior.
3.1. Finalidade do regime
A lei tem como finalidade:
Criar empregos formais e de qualidade;
Impulsionar o aumento da exportação de bens e de serviços com valor agregado nacional;
Promover o investimento de capitais nacionais e estrangeiros;
Contribuir para uma maior integração industrial e contribuir para elevar a competitividade internacional da indústria nacional;
Promover a transferência de conhecimento, a fim de aumentar a competitividade internacional dos bens e serviços prestados a partir do Paraguai;
Promover a abertura de mercados internacionais, enfatizando as pequenas e médias empresas como eixo da política nacional;
Impulsionar o desenvolvimento e a transferência de tecnologia para o país;
Alcançar a máxima integração ao sistema das matérias-primas e insumos nacionais;
Fortalecer a balança comercial.
3.2. Beneficiários do programa
As pessoas jurídicas e as empresas unipessoais, nacionais ou estrangeiras domiciliadas no país, habilitadas a realizar atos de comércio, poderão usufruir dos benefícios concedidos, devendo cumprir as condições estabelecidas pela legislação e pelos regulamentos vigentes. A aprovação do pedido de uma empresa para o Programa de Maquila de Exportação é realizada pelos Ministérios da Indústria e Comércio e da Economia e Finanças.
Caso a empresa maquiladora não tenha um “Contrato de Maquila” com empresa domiciliada no exterior, o pedido de aprovação poderá ser processado, desde que acompanhado de carta de intenções das empresas envolvidas, tendo estas um prazo de 180 (cento e oitenta) dias para apresentação do contrato.
O benefício concedido terá duração máxima de 20 (vinte) anos, podendo ser renovado por até igual período.
3.3. Bens importados
Os bens passíveis de importação temporária são:
Matérias-primas, bens intermediários, peças, componentes, materiais auxiliares, materiais acessórios, embalagens, material de acondicionamento e insumos necessários para a produção das mercadorias de exportação;
Contêineres e baús de reboque;
Máquinas, aparelhos, instrumentos e peças de reposição para o processo produtivo, equipamentos de laboratório, de medição e de teste de seus produtos e os necessários para o controle de qualidade e para o treinamento de pessoal, bem como os equipamentos para o desenvolvimento administrativo do programa;
Ferramentas, equipamentos e acessórios de pesquisa e de segurança industrial, bem como produtos necessários para higiene, assepsia e para a prevenção e o controle da contaminação ambiental da planta produtiva, matrizes, moldes e modelos, manuais de trabalho e plantas industriais, além de equipamentos de informática e telecomunicações.
As matérias-primas e insumos importados não poderão exceder o prazo de 12 (doze) meses, contados a partir da data da importação, de permanência no país. O prazo poderá ser prorrogado a pedido e por motivo devidamente justificado, por um período não superior ao anterior.
Os demais bens importados, relacionados acima, poderão permanecer no Paraguai enquanto continuarem vigentes os Programas de Maquila aprovados, desde que cumpram as condições estabelecidas para esse fim. Excetuam-se os semirreboques e os contêineres, cuja permanência máxima no país será de 12 (doze) meses, contados a partir da data da declaração de chegada.
3.4. Prazo para iniciar a operação
As empresas maquiladoras deverão iniciar as operações no prazo de 18 (dezoito) meses, contados a partir da data da resolução que aprovou o programa. Tal prazo poderá ser prorrogado uma única vez, mediante solicitação fundamentada. O programa poderá ser cancelado se as operações não iniciarem dentro do prazo legal ou se não for pedida prorrogação.
3.5. Obrigações das maquiladoras
As maquiladoras estarão obrigadas a:
Cumprir as disposições legais, suas normas regulamentares e os termos estabelecidos no Programa de Maquila aprovado;
Importar temporariamente apenas os bens abrangidos pelo Programa de Maquila que lhes tenha sido aprovado e destiná-los exclusivamente às finalidades específicas nele estabelecidas;
Cumprir os prazos legais previstos e sua regulamentação para o encerramento dos regimes temporários de importação e exportação do Regime de Maquila;
Manter os bens importados temporariamente nos endereços declarados no Programa de Maquila aprovado ou nos novos endereços informados;
Comunicar os casos fortuitos ou de força maior que afetem os bens importados temporariamente ou o correto desenvolvimento do Programa de Maquila;
Comunicar qualquer modificação, suspensão ou rescisão dos Contratos submetidos ao Programa de Maquila;
Fornecer, sob declaração juramentada, as informações e a documentação solicitadas por órgão competente, no prazo e nos formatos por ele estabelecidos;
Comunicar no prazo máximo de 30 (trinta) dias úteis a suspensão das operações de maquila, as circunstâncias que a motivam e o prazo provável de sua duração;
Constituir as garantias que possam ser exigidas em relação ao montante dos tributos eventualmente aplicáveis, para assegurar o cumprimento das obrigações no âmbito do regime de Importação Maquila;
Capacitar a equipe contratada, necessária para a execução do Programa de Maquila aprovado;
Utilizar um sistema de conta corrente informatizado ou outros procedimentos informatizados determinados pelo órgão responsável, sem prejuízo do uso obrigatório dos sistemas exigidos por outras instituições públicas que exercem controle sobre as operações relacionadas à Maquila;
Fornecer ao órgão responsável, trimestralmente, um relatório sobre os valores dos investimentos e os empregos gerados no âmbito dos Programas de Maquila aprovados. Nos casos de maquiladoras que operam com capacidade ociosa, deverá ser especificado o pessoal envolvido, indicando a proporção correspondente ao regime de Maquila.
3.6. Vendas para o mercado interno
Sob determinadas condições, as empresas maquiladoras poderão vender ao mercado interno ou nacionalizar os bens sob o regime. É possível vender ao mercado interno até 10% (dez por cento) do volume exportado no último ano, devendo manter o mesmo controle e normas de qualidade aplicados aos produtos exportados.
3.7. Pessoal estrangeiro
É possível a permanência no Paraguai de pessoal estrangeiro, de natureza administrativa e técnica, necessário para a operação das empresas de maquila, desde que solicitado e aprovado por órgão migratório e demais envolvidos.
3.8. Suspensão ou cancelamento
A Maquiladora que pretende suspender ou encerrar seu Programa de Maquila deverá formalizar pedido ao órgão responsável. No caso de pedido de suspensão, o prazo máximo de suspensão é de 24 (vinte e quatro) meses. Decorrido esse período sem que a empresa tenha reiniciado suas atividades, a autoridade competente poderá proceder ao cancelamento do programa aprovado. O prazo de permanência dos bens importados temporariamente estará sujeito aos prazos previstos na legislação aplicável.
Os programas de Maquila poderão ser encerrados mediante cancelamento do programa, a pedido da empresa maquiladora; revogação do programa, imposta como sanção pela prática de infração prevista na legislação aplicável; falência ou dissolução societária da empresa maquiladora; ou falecimento, no caso de empresas individuais.
3.9. Infrações previstas
A legislação prevê alguns tipos de infrações, dentre elas a ação ou omissão que implique no descumprimento das obrigações previstas nas legislações aplicáveis ao regime ou em suas normas regulamentadoras.
Em particular, no rol exemplificativo a seguir, as seguintes condutas são consideradas infrações:
Destinar mercadorias, insumos ou produtos abrangidos pelo regime a finalidade diversa daquela declarada no Programa de Maquila aprovado, sem a necessária autorização prévia do órgão responsável;
Introduzir mercadorias, insumos ou subprodutos abrangidos pelo regime de maquila no mercado local sem o correspondente desembaraço aduaneiro prévio (nacionalização);
Transferir ou ceder mercadorias, insumos, produtos ou direitos decorrentes do regime de maquila a terceiros não autorizados, exceto nos casos expressamente previstos na legislação ou regulamentos aplicáveis;
Ocultar informações, apresentar dados falsos ou incompletos, ou deixar de cumprir obrigações formais relativas a registro, controle, prestação de contas ou apresentação de relatórios exigidos pelo órgão responsável ou pelas normas aplicáveis;
Obstar a atuação de representantes do órgão responsável na verificação do cumprimento da legislação, de suas disposições regulamentares ou das condições estabelecidas no Programa aprovado;
Qualquer outra conduta que, mesmo não prevista expressamente nos incisos anteriores, configure descumprimento das obrigações impostas em Lei, por seus regulamentos ou pelo Programa de Maquila aprovado.
3.10. Sanções aplicáveis
Dentre as sanções aplicáveis, as pessoas físicas ou jurídicas consideradas responsáveis pelas infrações estarão sujeitas, de acordo com a gravidade da conduta, o dano causado, a reincidência e as circunstâncias atenuantes ou agravantes, às seguintes sanções: advertência por escrito, nos casos de infrações leves que não resultem em prejuízo econômico nem afetem gravemente o cumprimento do Programa de Maquila aprovado ou multa pecuniária, conforme os critérios estabelecidos na legislação vigente.
3.11. Regime tributário do Programa de Maquila
O contrato de Maquila e as atividades realizadas em execução do Programa de Maquila estarão sujeitos a um imposto único de 1% (um por cento) sobre o valor agregado no território paraguaio ou sobre o valor da fatura de exportação, prevalecendo o que for maior. Para os contratos de Submaquila aplicam-se os mesmos critérios.
O valor agregado no Paraguai corresponderá à soma de:
Bens adquiridos em território nacional para o cumprimento dos Contratos de Maquila e Submaquila;
Serviços contratados no país para a mesma finalidade estabelecida na alínea anterior;
Salários, ordenados ou outras remunerações de pessoal pagas no país, incluindo contribuições para a seguridade social;
Depreciação de bens de capital de propriedade da empresa de maquila;
Remuneração recebida pelas empresas de maquila ou submaquila como pagamento pelos serviços de Maquila ou Submaquila, respectivamente.
Para determinar a base de cálculo aplicável, o imposto único será apurado mediante declaração juramentada apresentada pelo contribuinte ao órgão responsável pelas receitas tributárias, em conformidade com os prazos, condições e procedimentos estabelecidos na regulamentação. As empresas de maquila, ainda que não sujeitas ao pagamento do imposto único, deverão apresentar declaração juramentada para fins estatísticos e de controle.
3.11.1. Isenção de tributos adicionais
Ressalvado o disposto nos artigos 18 e 37 da Lei nº 7.547/25, quanto às situações neles previstas, o contrato de Maquila e as atividades realizadas em sua execução estão isentos de quaisquer outros tributos nacionais, exceto taxas correspondentes a serviços efetivamente prestados. Esta isenção estende-se a:
A importação de mercadorias previstas no contrato de Maquila, cuja autorização tenha sido concedida em conformidade com a legislação aplicável;
A reexportação de mercadorias importadas ao local do referido contrato;
A exportação de mercadorias transformadas, processadas, reparadas e montadas no local do referido contrato.
4. Regime tributário 10-10-10
Em 1992, foi promulgada a Lei 125/91, quando o atual sistema tributário paraguaio começou a ser delineado. Foi nessa época que foi criado o IVA - Imposto sobre Valor Agregado (Impuesto al Valor Agregado). Posteriormente, em 2019, a legislação foi novamente modernizada com a Lei 6380/19. Nesse período, foram criados os impostos IRE - Imposto sobre a Renda Empresarial (Impuesto a la Renta Empresarial) e IRP - Imposto sobre a Renda Pessoal (Impuesto a la Renta Personal).
No geral, o regime tributário 10-10-10 é a aplicação das alíquotas de 10% para os três impostos: IVA, IRE e IRP. A ideia é simplificar o sistema e atrair investidores estrangeiros, por representar uma das menores cargas tributárias da América Latina.
Ao contrário desse regime, no Regime de Maquila, as empresas maquiladoras saem em vantagem, pois estão isentas dos impostos sobre a renda e sobre a distribuição de dividendos, pagando apenas o imposto único de 1% (um por cento) sobre o valor agregado no território paraguaio ou sobre o valor da fatura de exportação. Além disso, as maquiladoras têm direito ao crédito fiscal decorrente do pagamento do Imposto sobre o Valor Agregado.
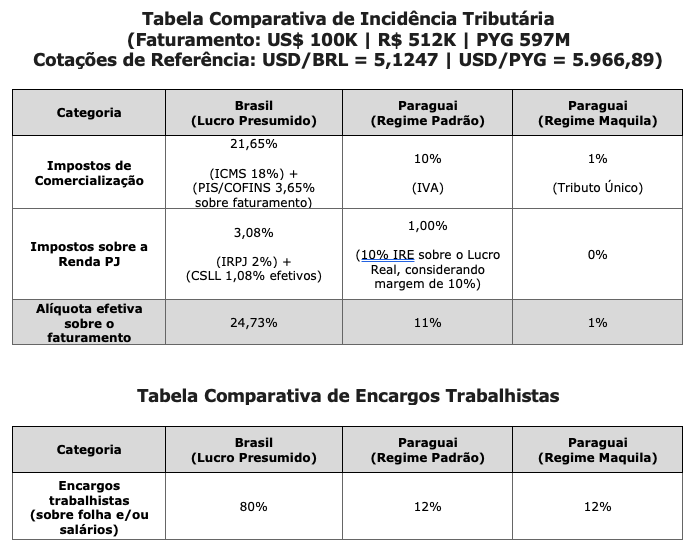
5. Tabelas comparativas
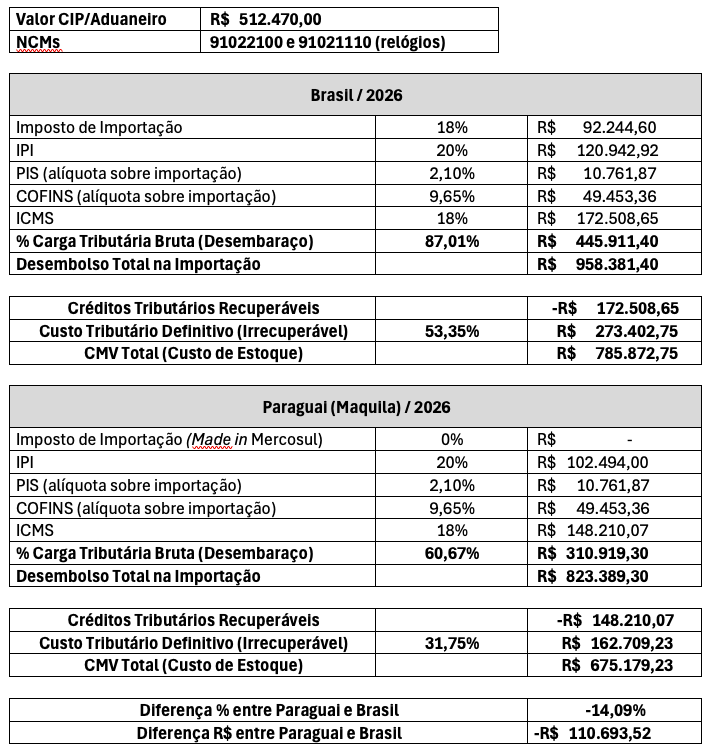
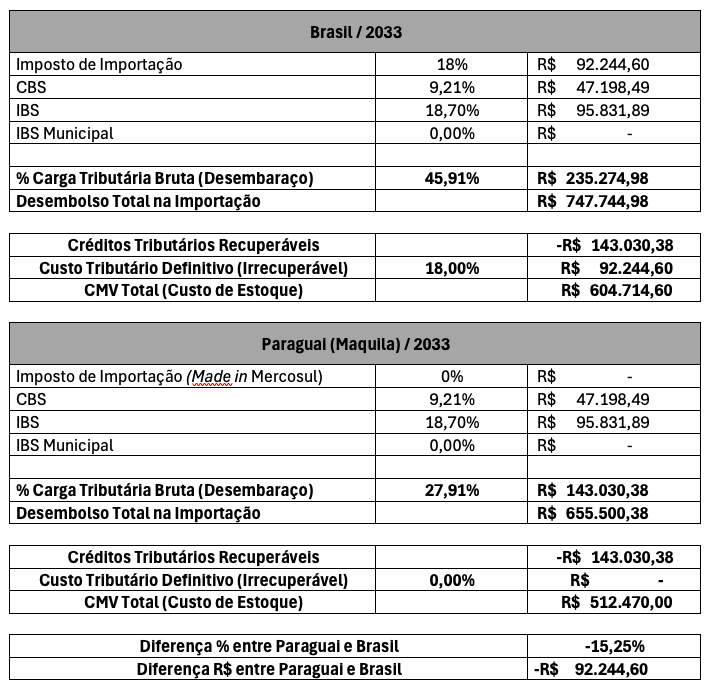
Com base na cotação comercial do dólar americano (USD/BRL) no fechamento de sexta-feira (4 de setembro de 2026), fixamos a taxa de referência em R$ 5,1247 e Gs 5.966,89 por cada USD.
Nessa simulação adotamos uma fatura CIP/Valor Aduaneiro de US$ 100.000,00 o que equivale a R$ 512.470,00 ou Gs 596.689.000,00 na data da cotação.
Abaixo comparo a carga tributária aplicável a essa fatura CIP/Valor Aduaneiro específica sob cada um dos três regimes.

6. Simulações
As simulações abaixo usam as mesmas referências de moeda estrangeira indicados nas tabelas comparativas.
6. Conclusão
Atualmente, os empresários brasileiros enfrentam grandes desafios para manter suas margens de lucro sem ter que aumentar preços.
A elevada carga tributária e encargos trabalhistas, a burocracia, os juros altos, a real inflação (a inflação oficial brasileira é menor do que a percebida pelos brasileiros no dia a dia) e a atual situação política tem impedido um crescimento sustentável.
Nessa corda bamba, diversas indústrias diminuíram as quantidades nos produtos para que não tenham que aumentar os preços (que já estão elevados), efeito esse chamado de reduflação.
Para se manterem competitivos, é necessário buscar meios que possam reduzir custos, aumentando as margens de lucro. Dentre os diversos meios para isso, a importação é um deles.
Geralmente, importar diretamente do fornecedor no exterior é viável para grandes volumes ou para produtos de elevado custo. Enfrentar toda a burocracia e os riscos envolvidos na importação não compensam para pequenos volumes ou produtos de baixo custo.
Assim, dentre as opções vistas neste estudo, a mais atrativa é a importação via Paraguai pelo Regime de Maquila, pois, quando o produto entrar no Brasil será isento de imposto de importação. Para isso é necessário cumprir os requisitos aplicáveis ao regime e às regras de origem do Mercosul.
Para o Regime de Maquila é necessário agregar valor ao produto, incorporando produção e mão de obra, não adianta utilizar o Paraguai apenas como entreposto para exportação.
Já para a isenção do imposto de importação no Brasil é necessário que o produto tenha um certificado de origem do Mercosul.
Como abordado anteriormente, quanto a dificuldade de se nivelar todas as variáveis e considerando tratar-se de um estudo preliminar, para um ramo e produto específico, torna-se necessário avaliar caso a caso e os riscos envolvidos para todo o processo.
7. Ressalvas
Considerando as diversas formas de envio possíveis, a simulação acima considera os impostos incidentes, porém não inclui as despesas operacionais como taxa de utilização do Siscomex, certificados digitais, assessoria em comércio exterior, serviços de despachante aduaneiro, transporte interno, capatazia e armazenamento.
Este material foi elaborado com base na legislação vigente em agosto de 2026 e possui caráter exclusivamente informativo, servindo como referência inicial. A implantação de uma operação no exterior, sob o Regime de Maquila ou não, pode envolver aspectos operacionais, jurídicos, tributários, aduaneiros, societários e/ou trabalhistas no Paraguai e no Brasil. As informações e simulações apresentadas não constituem recomendação de investimentos, pareceres jurídicos, tributário, aduaneiro ou garantia de resultado econômico. Recomenda-se que qualquer decisão de implantação seja previamente analisada e acompanhada por profissionais especializados nos países envolvidos.
8. Referências
8.1. Fontes primárias:
CSJ; Corte Suprema de Justicia; Ley 1064/1997 - “De la Industria Maquiladora de Exportación”; acessado em 25/08/2026; https://www.csj.gov.py/legislacion
CSJ; Corte Suprema de Justicia; Ley 7547/25 - “Del Régimen de Maquila”; acessado em 25/08/2026; https://www.csj.gov.py/legislacion
CSJ; Corte Suprema de Justicia; Decreto 5714/26; acessado em 25/08/2026; https://www.csj.gov.py/legislacion
DNIT; Dirección Nacional de Ingresos Tributarios; Impuesto al Valor Agregado (IVA); acessado em 31/08/2026; https://www.dnit.gov.py/web/portal-institucional/iva
DNIT; Dirección Nacional de Ingresos Tributarios; Impuesto a la Renta Personal (IRP); acessado em 31/08/2026; https://www.dnit.gov.py/web/portal-institucional/irp
DNIT; Dirección Nacional de Ingresos Tributarios; Impuesto a la Renta Empresarial (IRE); acessado em 31/08/2026; https://www.dnit.gov.py/web/portal-institucional/ire
DNIT; Dirección Nacional de Ingresos Tributarios; Impuesto a los Dividendos y a las Utilidades (IDU); acessado em 31/08/2026; https://www.dnit.gov.py/web/portal-institucional/idu
BCB; Conversor de Moedas; acessado em 05/09/2026; https://www.bcb.gov.br/conversao
8.2. Fontes secundárias:
SUNO; Reis, Tiago; Indústria maquiladora: conheça mais sobre esse tipo de empresa; acessado em 25/08/2026; https://www.suno.com.br/artigos/industria-maquiladora/
BRASIL TAX; Camerlynck, Ruben; Tributação no Paraguai: IRP, IVA, IRE, alíquotas e impostos para brasileiros; acessado em 31/08/2026; https://brasiltax.com/blog/tributacao-no-paraguai/
PODER360; Nascimento, Camila; Mais de 230 empresas brasileiras já produzem no Paraguai; acessado em 31/08/2026; https://www.poder360.com.br/poder-economia/mais-de-230-empresas-brasileiras-ja-produzem-no-paraguai/
PODER360; Nascimento, Camila; Entenda como é o regime de maquila no Paraguai e em outros países; acessado em 31/08/2026; https://www.poder360.com.br/poder-economia/entenda-como-e-o-regime-de-maquila-no-paraguai-e-em-outros-paises/